「財産は元気なうちに子へ贈与した方がよいのでしょうか。それとも、相続まで待った方が得なのでしょうか」
相続や生前対策のご相談で、非常によく受ける質問です。
しかし、結論から申し上げると、すべての方に共通する正解はありません。
税金だけを比較すれば相続の方が有利でも、早めに財産を渡すことに大きな意味がある場合があります。
反対に、贈与を始めたものの、相続税がもともとかからない家庭で、かえって贈与税や不動産の登記費用を増やしてしまうこともあります。
大切なのは、「贈与税と相続税のどちらが安いか」だけではなく、次の点を含めた総額と目的で判断することです。
- 贈与税または相続税
- 登録免許税、不動産取得税などの移転費用
- 相続税の特例を利用できるか
- 贈与後も本人の生活費や介護費を確保できるか
- 誰に、いつ、どの財産を渡したいか
- 将来の相続人間の公平や遺留分への影響
- 認知症などで財産管理が難しくなる前に対策する必要があるか
この記事では、令和8年(2026年)8月時点の制度を前提に、生前贈与と相続の違い、それぞれが向いているケース、判断するときの注意点を司法書士の立場からわかりやすく解説します。
先に結論|相続が有利とは限らず、生前贈与が有利とも限らない
大まかな判断の目安は、次のとおりです。
相続の方が向いていることが多いケース
- 遺産総額が相続税の基礎控除以下になる見込みである
- 自宅などの不動産を移転したい
- 小規模宅地等の特例や配偶者の税額軽減を利用できる可能性がある
- 本人の老後資金や介護費に不安がある
- 財産を手放さず、亡くなるまで管理・使用したい
生前贈与が向いていることが多いケース
- 相続税がかかる可能性が高く、長期的・計画的に財産を移したい
- 値上がりが見込まれる財産を早めに移転したい
- 子や孫が住宅購入、事業、教育などのために今すぐ資金を必要としている
- 賃貸不動産など、財産から将来生じる収益も次世代へ移したい
- 渡す相手と財産を本人が明確に決め、実際に渡したことを確認したい
ただし、これはあくまで一般的な傾向です。
財産額、年齢、健康状態、家族構成、財産の種類によって結論は変わります。
生前贈与と相続の基本的な違い
両者の最大の違いは、財産が移る時期と、その後の管理権です。
| 比較項目 | 生前贈与 | 相続 |
|---|---|---|
| 財産が移る時期 | 所有者の生前 | 所有者の死亡時 |
| 成立の基本 | 贈与者と受贈者の合意 | 死亡により相続が開始 |
| 主な税金 | 贈与税 | 相続税 |
| 基礎控除 | 暦年課税は受贈者1人につき年110万円 | 3,000万円+600万円×法定相続人の数 |
| 財産の管理 | 贈与後は受贈者が管理 | 死亡までは本人が管理 |
| 不動産の登録免許税 | 原則2% | 原則0.4% |
| 不動産取得税 | 課税 | 非課税 |
| 主な利点 | 時期と相手を選び、早く確実に渡せる | 基礎控除や特例が大きく、移転費用を抑えやすい |
| 主な注意点 | 贈与税・移転費用、老後資金、遺留分 | 遺産分割の対立、手続きの集中、認知症への備え |
生前贈与の税金|暦年課税の110万円だけで判断しない
暦年課税の基礎控除は年110万円
暦年課税では、1月1日から12月31日までの1年間に受けた贈与の合計額から、110万円の基礎控除を差し引いて贈与税を計算します。
ここで注意したいのは、110万円は「贈与した人ごと」ではなく、贈与を受けた人ごとの年間限度額であることです。
例えば、同じ年に父から100万円、母から100万円を受け取った場合、合計200万円から110万円を差し引いた90万円が課税対象になります。
また、1年で多額の財産を移すと、贈与税は高くなる傾向があります。贈与税率は財産額などに応じて10%から55%です。
例えば、贈与年の1月1日時点で18歳以上の子が親から現金1,000万円の贈与を受け、他の贈与がない場合、特例税率による贈与税は概算177万円です。
一方、その家庭の遺産が相続税の基礎控除以下であれば、相続まで待つことで相続税はかかりません。
「110万円以下なら相続税に影響しない」は誤り
現行では、生前贈与をしてから3年以内に相続が発生した場合、その贈与分は相続財産に戻して加算され、相続税の対象となります。
令和6年(2024年)1月1日以後の贈与から、加算対象期間は従来の3年から最長7年へ段階的に延長されました。
経過措置は次のとおりです。
- 相続開始が令和8年(2026年)12月31日以前:相続開始前3年以内
- 相続開始が令和9年(2027年)1月1日から令和12年(2030年)12月31日まで:令和6年(2024年)1月1日から相続開始日まで
- 相続開始が令和13年(2031年)1月1日以後:原則として相続開始前7年以内
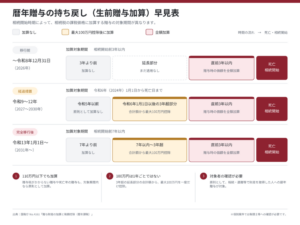
延長された期間、つまり相続開始前3年を超えて7年以内に受けた贈与については、その合計額から100万円を控除した残額が加算対象となります。
加算対象期間内であれば、贈与時に110万円以下で贈与税がかからなかった財産も、相続税の計算上は加算されることになります。
もっとも、この加算は、贈与者から相続や遺贈によって財産を取得した人が対象です。
誰に贈与するか、遺言で誰に財産を渡すかによっても結果が変わるため、「年110万円を贈与すれば必ず節税になる」と単純には判断できません。
相続時精算課税は「2,500万円まで非課税」ではない
一定の父母・祖父母から子・孫への贈与では、相続時精算課税を選択できる場合があります。
令和6年(2024年)1月1日以後の贈与については、相続時精算課税にも年110万円の基礎控除が設けられています。
基礎控除後の贈与額について、累計2,500万円まで特別控除を利用でき、それを超える部分には原則20%の贈与税が課されます。
ただし、2,500万円の特別控除を使った部分は、贈与者が亡くなったときに、贈与時の価額を基に相続税の課税価格へ加算して精算します。
したがって、「2,500万円まで完全に非課税になる制度」ではなく、贈与時の負担を抑え、相続時に精算する制度と理解する方が正確です。
相続時精算課税には、次のような特徴があります。
- 値上がりが見込まれる財産を早めに移すと、贈与後の値上がり分を相続税の計算に反映させずに済む可能性がある
- 年110万円の基礎控除部分は、原則として贈与者死亡時の相続税の課税価格へ加算されない
- 一度選択すると、その贈与者からの贈与について暦年課税へ戻すことができない
- 贈与後に財産価値が下がっても、原則として贈与時の価額で相続税を計算する
- 相続時精算課税で贈与された宅地等は、小規模宅地等の特例を利用できない
将来値上がりする株式や事業用資産などでは効果が期待できる一方、自宅土地などは相続時の特例と比較しなければなりません。
相続の税金|基礎控除と特例が大きな判断材料
相続税には、次の基礎控除があります。
3,000万円+600万円×法定相続人の数
例えば、法定相続人が配偶者と子2人の合計3人であれば、基礎控除は4,800万円です。
債務や葬式費用、生前贈与加算などを正しく反映した正味の遺産額が基礎控除以下であれば、相続税はかかりません。
そのため、正味の遺産額が4,000万円で、法定相続人が配偶者と子2人、他に加算財産がないケースでは、相続税の基礎控除内に収まります。
この家庭が相続税対策だけを目的として子へ多額の現金を一括贈与すると、相続なら発生しなかった税負担を生む可能性があります。
相続には利用できても、生前贈与では利用できない特例がある
相続では、一定の要件を満たす場合に次のような制度を利用できます。
- 配偶者が取得した正味の遺産額が1億6,000万円まで、または法定相続分相当額までであれば、配偶者の相続税が軽減される制度
- 被相続人の自宅敷地などについて、一定の面積まで評価額を減額できる小規模宅地等の特例
- 生命保険金について「500万円×法定相続人の数」まで非課税となる制度
特定居住用宅地等では、一定の要件を満たせば330平方メートルまで評価額を80%減額できる場合があります。
自宅を生前贈与すると、この相続時の特例を使えなくなるため、贈与前の比較が重要です。
なお、特例を使った結果として納税額がゼロになる場合でも、相続税申告が必要な制度があります。
単に「税額がゼロだから申告不要」と考えると危険です。
不動産は相続の方が得になりやすい理由
不動産の生前贈与では、贈与税だけでなく、登録免許税、不動産取得税、司法書士報酬、必要書類の取得費用などがかかります。
例えば、登録免許税の課税標準となる不動産価額が2,000万円で、一般税率を単純に当てはめると、登録免許税は次のようになります。
- 贈与による所有権移転:2,000万円×2%=40万円
- 相続による所有権移転:2,000万円×0.4%=8万円
さらに、贈与では不動産取得税も検討しなければなりません。
贈与税の配偶者控除や相続時精算課税によって贈与税がゼロでも、登録免許税や不動産取得税は別制度です。
ただし、不動産を今すぐ子へ移す必要がある、賃料収入も含めて次世代へ移したい、将来の値上がりが見込まれるなど、生前贈与に合理的な目的がある場合もあります。
税金の差だけで決めるのではなく、贈与後の収益、管理、修繕費、固定資産税の負担まで確認することが大切です。
婚姻20年以上の夫婦なら自宅贈与は得なのか
婚姻期間が20年以上の夫婦間で、居住用不動産またはその取得資金を贈与した場合、一定の要件を満たし贈与税の申告をすることで、暦年課税の基礎控除110万円に加えて最高2,000万円の配偶者控除を利用できます。
しかし、贈与税がかからないからといって、必ず生前贈与が有利になるわけではありません。
- 登録免許税は相続より高くなりやすい
- 不動産取得税が課税される
- 相続なら配偶者の税額軽減や小規模宅地等の特例を利用できる可能性がある
- 贈与後は受贈者の財産となり、贈与者が自由に処分できない
配偶者控除を使う場合も、「贈与税だけ」ではなく、相続まで含めた総費用を比べることが大切です。
生前贈与を選ぶメリット
1.財産を渡す相手と時期を自分で決められる
生前贈与では、本人が元気なうちに相手と内容を決め、財産の移転を確認できます。子の住宅購入や開業など、資金が必要な時期に支援できることも大きな利点です。
2.長期間にわたり計画的に財産を移せる
暦年課税の基礎控除などを使い、複数年にわたって適切に贈与すれば、将来の相続財産を減らせる可能性があります。
ただし、生前贈与加算の対象期間、贈与契約の成立、受贈者による財産管理を考慮する必要があります。
3.将来の値上がり分や収益を次世代へ移せる
将来値上がりする財産を早く渡せば、その後の値上がり分が贈与者の相続財産に含まれない可能性があります。
賃貸不動産を贈与すれば、贈与後の賃料は原則として受贈者の収入になります。ただし、所得税、管理費、借入金、金融機関との契約なども確認が必要です。
4.本人の意思を家族へ伝えやすい
「この財産は家業を継ぐ長男へ」「孫の教育に使ってほしい」など、贈与の目的を直接説明できます。遺言だけの場合より家族が納得しやすいこともあります。
生前贈与のデメリットと失敗例
1.贈与後は一方的に取り戻せない
贈与が成立し、名義も移れば、財産は受贈者のものです。贈与者が後から必要になっても、当然に返還を求められるわけではありません。
老後資金、介護費、施設費、住居を十分に確保した上で贈与額を決める必要があります。
2.名義だけを変えても有効な贈与とは限らない
預金を子名義の口座へ移しても、親が通帳、印鑑、キャッシュカードを管理し、子が贈与の事実を知らなければ、実質的に親の財産と判断されることがあります。
贈与契約書を作り、振込記録を残し、受贈者が財産を現実に管理することが重要です。
毎年同じ時期・同じ金額を贈与する場合も、その都度、贈与の合意と履行を明確にしておく方が安全です。
3.他の相続人との不公平感が生じる
特定の相続人への生前贈与は、遺産分割で特別受益として問題になることがあります。
また、贈与によって他の相続人の遺留分を侵害すれば、相続開始後に遺留分侵害額請求を受ける可能性があります。
贈与だけで完結させず、遺言書、持戻し免除の意思表示、生命保険なども組み合わせ、家族全体の承継設計を整えることが大切です。
ただし、持戻し免除の意思表示があっても、遺留分の問題が当然になくなるわけではありません。
4.認知能力が低下してからでは贈与が難しい
贈与には、贈与者が内容を理解し、自ら判断する能力が必要です。認知症が進んだ後に行われた贈与は、有効性を争われるおそれがあります。
成年後見人が本人の財産を相続税対策のために贈与することも、通常は本人の利益にならないため困難です。
認知症対策が目的であれば、贈与だけでなく、任意後見契約、家族信託、財産管理委任契約などとの比較も必要です。
相続を選ぶメリットと注意点
相続を待つ主なメリットは、本人が亡くなるまで財産を保有できること、相続税の基礎控除や特例を使える可能性があること、不動産の移転費用を抑えやすいことです。
一方で、遺言書がなければ、原則として相続人全員で遺産分割協議をしなければなりません。
連絡が取れない相続人、認知症の相続人、未成年者、海外在住者がいると、手続きが複雑になることがあります。
また、令和6年(2024年)4月1日から相続登記が義務化されています。
不動産を相続で取得したことを知った日から3年以内に、正当な理由なく相続登記をしなければ、過料の対象となる可能性があります。
相続を選ぶ場合も、「亡くなった後に家族が考えればよい」と放置せず、遺言書や財産目録を準備しておくことが重要です。
ケース別|生前贈与と相続の選び方
ケース1.相続税の基礎控除以下になる見込み
税負担だけを見れば、相続まで待つ方が有利になりやすいケースです。多額の一括贈与や不動産贈与をすると、相続なら不要だった贈与税や移転費用が生じる可能性があります。
もっとも、障害のある子の生活資金を早く確保したい、住宅取得を支援したい、家族間の争いを防ぎたいなど、税金以外の目的があれば生前贈与を検討する余地があります。
ケース2.現金が多く、相続税がかかる見込み
本人の生活資金を十分に残した上で、長期的な暦年贈与を検討できます。ただし、相続開始前の加算制度があるため、開始時期が遅いほど効果は限定される可能性があります。
贈与先を子だけでなく孫まで広げる案もありますが、家族関係、遺留分、将来の資金需要を踏まえて判断すべきです。
ケース3.自宅の土地建物を配偶者や子へ渡したい
まず相続を前提に、小規模宅地等の特例、配偶者の税額軽減、登録免許税、不動産取得税を試算するのが基本です。
その上で、配偶者の居住権を早く確保したい、共有を避けたいなどの事情があれば、生前贈与と遺言を比較します。
ケース4.賃貸不動産を子へ渡したい
生前贈与により、将来の賃料収入や値上がり分を子へ移せる可能性があります。
ただし、贈与税と不動産取得税、借入金、管理責任、所得税、修繕費まで含めた検討が必要です。借入金付きの不動産を移す場合は、負担付贈与として評価や課税が複雑になることもあります。
ケース5.本人の判断能力低下が心配
単純な節税よりも、今後誰が財産を管理し、本人のためにどう使うかを優先します。
必要な財産まで贈与すると、本人の生活が不安定になるおそれがあります。
家族信託、任意後見、財産管理委任契約、遺言を組み合わせた方が目的に合う場合があります。
判断するときの6つの手順
手順1.財産と債務をすべて把握する
預貯金、不動産、有価証券、生命保険、貸付金、事業用財産、借入金などを一覧にします。
不動産は固定資産税評価額だけでなく、相続税評価や実勢価格も確認します。
手順2.相続税がかかるか概算する
法定相続人を確定し、基礎控除、生命保険金の非課税枠、配偶者の税額軽減、小規模宅地等の特例、生前贈与加算を考慮します。
手順3.贈与の目的を明確にする
節税、住宅支援、事業承継、認知症対策、遺産争いの予防など、目的によって適切な方法は異なります。
手順4.税金と諸費用の総額を比較する
贈与税・相続税だけでなく、登録免許税、不動産取得税、譲渡所得税への将来の影響、専門家費用も含めます。税務上の詳細な試算は税理士へ確認します。
手順5.贈与者の生活資金を確保する
平均寿命だけでなく、介護、入院、施設入居、自宅修繕なども想定し、余裕を持って残すべき金額を決めます。
手順6.贈与・遺言・その他の制度を組み合わせる
すべてを贈与するか、すべてを相続にするかという二者択一ではありません。
現金の一部は生前贈与し、自宅は遺言で承継させるなど、財産ごとに方法を分けることができます。
よくある質問
Q.毎年110万円ずつ贈与すれば、必ず節税になりますか?
必ずしも節税になるとは限りません。相続税がもともとかからない場合は税効果がなく、相続開始前の加算対象となる場合もあります。
また、贈与が実際に成立し、受贈者が管理していることが重要です。
Q.贈与税と相続税は、どちらの税率が低いですか?
どちらも最高税率は55%ですが、基礎控除、税率区分、特例、財産の分け方が異なるため、税率だけでは比較できません。
一般に、同額の財産を一度に移すなら贈与税の負担が重くなりやすい一方、長期の贈与では相続財産を減らせる可能性があります。
Q.不動産の名義を先に子へ変えておけば安心ですか?
名義変更は贈与に当たり得るため、贈与税、登録免許税、不動産取得税を確認する必要があります。
親が住み続ける場合の権利関係や、子の離婚・債務・死亡によるリスクも検討すべきです。
Q.生前贈与と遺言は、どちらか一方だけでよいですか?
生前贈与をしても、残った財産の承継方法を決める遺言書は有効です。贈与の内容と遺言が矛盾しないよう、財産目録と一緒に定期的に見直すことをおすすめします。
まとめ|「税金が安い方」ではなく、家族に合う承継方法を選ぶ
生前贈与と相続のどちらが得かは、財産額だけでは決まりません。
相続税がかからない家庭では相続まで待つ方が費用を抑えやすく、不動産も一般には相続の方が登録免許税や不動産取得税の面で有利です。
一方、相続税が見込まれ、十分な時間があり、本人の生活資金を確保できる場合は、計画的な生前贈与が有効なことがあります。
また、節税効果があっても、贈与者の老後資金が不足したり、他の相続人との対立が生じたりすれば、良い対策とはいえません。
贈与税・相続税の試算に加え、登記、遺言、遺産分割、遺留分、認知症対策まで一体として検討することが大切です。
京都・東寺近くの不動リーガルオフィスでは、相談のご予約受付中です。
初回相談無料
土日祝も相談可能
京都市内は出張料無料