元気なうちに子どもへ財産を渡したい
相続税を少しでも抑えたい
自宅を配偶者名義にしておきたい
このように考えて、生前贈与を検討する方は少なくありません。
生前贈与には、財産を渡す相手や時期を自分で決められるという大きな利点があります。
一方で、贈与税だけを見て実行すると、登録免許税や不動産取得税が予想以上にかかったり、相続時に特別受益や遺留分をめぐる争いが起きたりすることがあります。「年間110万円までなら何をしても問題ない」「名義だけ変えれば贈与になる」といった理解も正確ではありません。
この記事では、生前贈与の基本から、暦年課税と相続時精算課税の違い、不動産を贈与する際の登記、相続との関係、よくある失敗まで、司法書士の実務の視点からわかりやすく解説します。
※本記事は2026年8月現在の法令・制度を前提とした一般的な解説です。個別の税額や特例の適用については、税理士または税務署へご確認ください。
生前贈与とは
生前贈与とは、一般に、財産を所有する人が生きている間に、他の人へ無償で財産を渡すことをいいます。
民法上、贈与は、贈与者が「自分の財産を無償で与える」と意思表示し、受贈者がこれを受諾することによって成立する契約です。
つまり、贈与者が一方的に「子どもにあげたつもり」でいるだけでは足りず、受贈者にも「もらう」という認識と合意が必要です。
口頭でも贈与契約は成立しますが、書面によらない贈与は、履行が終わっていない部分について解除できるとされています。
また、後日、税務署や他の相続人から贈与の有無を問われたとき、口頭だけでは合意内容や贈与日を証明しにくくなります。
金銭の贈与であっても、原則として贈与の都度、贈与契約書を作成して記録を残すことが大切です。
生前贈与の主なメリット
1.財産を渡す相手と時期を自分で決められる
相続では、遺言がなければ、原則として相続人全員の遺産分割協議によって財産の行き先を決めます。
これに対し、生前贈与では、贈与者本人が元気なうちに、誰へ、何を、いつ渡すかを決められます。
住宅購入、開業、子育てなど、資金を必要としている時期に援助できることも、生前贈与ならではの利点です。
2.将来の相続財産を減らせる可能性がある
適切な方法で贈与を行えば、将来の相続財産を減らし、相続税の負担を抑えられる可能性があります。
ただし、一定期間内の暦年贈与は相続税の課税価格に加算されます。
また、相続時精算課税では、原則として贈与財産の一定額を贈与者の死亡時に相続財産へ加算して精算します。
したがって、「贈与すれば必ず相続税対策になる」とは限りません。
贈与税と相続税を合わせた試算が必要です。
3.将来の相続トラブルを防げる場合がある
たとえば、事業を継ぐ子に事業用資産を渡す、自宅を同居する子に渡すなど、贈与者が理由を説明したうえで計画的に財産を移転すれば、相続時の話合いを整理しやすくなる場合があります。
もっとも、一人だけに多額の贈与をすると、かえって不公平感を生み、特別受益や遺留分をめぐる争いの原因になります。
生前贈与は、遺言や生命保険なども含めた全体設計の中で考えることが重要です。
贈与税の基本――暦年課税とは
個人から財産の贈与を受けた場合、原則として、財産をもらった人に贈与税がかかります。
一般的な課税方法が「暦年課税」です。
暦年課税では、受贈者が1月1日から12月31日までの1年間に受けた贈与の合計額から、基礎控除110万円を差し引き、残額に贈与税率を適用します。
ここで注意したいのは、110万円は「贈与者一人につき」ではなく、「受贈者一人につき1年間」の基礎控除であることです。
たとえば、同じ年に父から100万円、母から100万円を受け取った場合、受贈額の合計は200万円です。そこから控除できる基礎控除は合計110万円であり、父と母からそれぞれ110万円ずつ控除できるわけではありません。
基礎控除後の課税価格に適用される税率は10%から55%です。直系尊属から18歳以上の子や孫などへの一定の贈与には「特例贈与財産」の税率が適用され、それ以外は原則として「一般贈与財産」の税率が適用されます。国税庁の暦年課税の案内
暦年課税で基礎控除を超える贈与を受けた場合、受贈者が贈与を受けた年の翌年2月1日から3月15日までに申告・納税します。
相続時精算課税とは
相続時精算課税は贈与年の1月1日時点で60歳以上の父母・祖父母などから、18歳以上の推定相続人である子または孫などへ贈与する場合に選択できる制度です。住宅取得等資金の贈与については、贈与者の年齢要件が緩和される特例があります。
2024年1月1日以後の贈与については、相続時精算課税にも年間110万円の基礎控除が設けられています。さらに、贈与者ごとに累計2,500万円までの特別控除があり、これらを超える部分には一律20%の贈与税が課されます。
ただし、2,500万円まで「完全に非課税」になる制度ではありません。
贈与者が亡くなったときは相続時精算課税を適用した贈与財産について、贈与時の価額を基に相続税を計算します。
2024年以後の贈与については、各年の110万円の基礎控除部分を除いた残額が加算対象となります。
また、一度、特定の贈与者について相続時精算課税を選択すると、その贈与者からの贈与について暦年課税へ戻すことはできません。
最初の選択時には、期限内に相続時精算課税選択届出書などを提出する必要があります。
将来の財産額、値上がりの可能性、相続税の基礎控除、他の相続人とのバランスまで確認して選ぶべき制度です。
国税庁の相続時精算課税の案内
暦年課税と相続時精算課税の比較
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 年間の基礎控除 | 受贈者一人につき110万円 | 受贈者一人につき110万円 |
| 追加の控除 | 原則なし | 贈与者ごとに累計2,500万円 |
| 税率 | 10%~55% | 2500万円を超える額に一律20% |
| 年齢・続柄の要件 | 原則なし | 原則として年齢・続柄の要件あり |
| 贈与者死亡時 | 一定期間内の贈与を相続税に加算する場合がある | 基礎控除後の贈与額を相続税に加算 |
| 選択後の変更 | 毎年の状況に応じて判断可能 | 同じ贈与者について暦年課税へ戻せない |
どちらが有利かは、単年の贈与税額だけでは決まりません。贈与者の年齢や健康状態、財産総額、将来の値上がり、受贈者の人数などによって結果が変わります。
暦年贈与の相続税への加算期間は段階的に7年へ
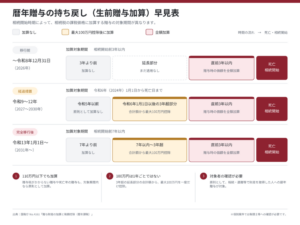
2024年1月1日以後の暦年課税による贈与について、相続税の課税価格への加算対象期間が、従来の相続開始前3年以内から7年以内へ延長されました。
ただし、相続開始日によって対象期間は次のように異なります。
- 2026年12月31日までに相続が開始した場合:相続開始前3年以内
- 2027年1月1日から2030年12月31日までに相続が開始した場合:2024年1月1日から相続開始日まで
- 2031年1月1日以後に相続が開始した場合:相続開始前7年以内
延長された4年間、すなわち相続開始前3年を超え7年以内の期間に行われた贈与については、合計100万円まで相続税の課税価格へ加算されません。
この加算の対象となるのは、原則として、贈与者から相続または遺贈により財産を取得した人です。
「すべての受贈者の贈与が必ず加算される」という意味ではありません。
また、年間110万円以下で贈与税の申告が不要だった贈与も、要件に該当すれば相続税への加算対象になり得ます。
贈与税がかからない財産・主な特例
通常必要な生活費・教育費
扶養義務者である夫婦、親子、兄弟姉妹などから、通常必要と認められる生活費や教育費を、必要な都度受け取って直接その用途に使う場合は、原則として贈与税がかかりません。
ただし、「将来の生活費」として一括で受け取り預金した場合や、生活費名目の資金を株式・不動産の購入に使った場合まで当然に非課税になるわけではありません。
夫婦間の居住用不動産の配偶者控除
婚姻期間が20年以上の夫婦間で、国内の居住用不動産またはその取得資金を贈与した場合、一定の要件を満たせば、基礎控除110万円とは別に最高2,000万円の配偶者控除を利用できます。
同じ配偶者からの贈与について一生に一度であり、税額がゼロでも贈与税の申告が必要です。
なお、贈与税の配偶者控除を利用できても、不動産取得税や登録免許税まで非課税になるわけではありません。国税庁の配偶者控除の案内
住宅取得等資金の贈与の非課税
2026年12月31日までに、父母や祖父母などの直系尊属から住宅取得等資金の贈与を受け、一定の要件を満たす場合、受贈者一人につき、省エネ等住宅は1,000万円、それ以外の住宅は500万円まで非課税となる特例があります。
対象となるのは住宅そのものの贈与ではなく、住宅の新築・取得・増改築等に充てるための金銭です。
受贈者の年齢・所得、住宅の床面積、入居期限、申告書と証明書類の提出など細かな要件があります。期限後申告では適用を受けられないことがあるため、資金を動かす前に確認することが重要です。
不動産を生前贈与するときの登記と費用
土地や建物を贈与した場合、所有権移転登記を申請します。
贈与による所有権移転登記は、贈与者を登記義務者、受贈者を登記権利者とする共同申請です。
一般的には、次の書類を準備します。
- 贈与契約書などの登記原因証明情報
- 贈与者の登記識別情報または権利証
- 贈与者の印鑑証明書
- 受贈者の住所証明情報
- 固定資産評価証明書等
- 司法書士へ依頼する場合の委任状
贈与者の現在の住所・氏名と登記記録が一致しない場合には、前提として住所変更・氏名変更の登記が必要になります。
登録免許税
贈与による土地・建物の所有権移転登記の登録免許税は、固定資産税評価額の2%です。
相続による所有権移転登記は原則0.4%であるため、同じ不動産でも贈与の方が登録免許税は高くなります。
不動産取得税
贈与により不動産を取得した場合、原則として受贈者に不動産取得税が課されます。
贈与税の配偶者控除や相続時精算課税によって贈与税がゼロになっても、不動産取得税は別に課税されます。一定の住宅や住宅用土地については軽減措置を利用できる場合があります。
贈与税の評価と登記の課税標準は同じとは限らない
登録免許税は原則として固定資産税評価額を基に計算しますが、贈与税の財産評価は別のルールで行います。
一般に、土地は路線価方式または倍率方式、家屋は固定資産税評価額を基に評価します。「固定資産税評価額が1,000万円だから贈与税も1,000万円を基に計算する」とは限りません。
不動産の贈与では、贈与税、登録免許税、不動産取得税、司法書士報酬、税理士報酬などを事前に合計して検討する必要があります。
生前贈与でよくある失敗と注意点
1.贈与契約書を作っていない
振込記録だけでは、それが贈与なのか、貸付けなのか、預け金なのかが分からない場合があります。
贈与者と受贈者が合意したことを明らかにするため、贈与日、当事者、財産の内容を記載した贈与契約書を作成しましょう。
2.子ども名義の口座を親が管理し続けている
子ども名義の口座へ入金しても、子どもが贈与の事実を知らず、通帳、印鑑、キャッシュカードを親が管理し、自由に引き出せない状態では、贈与があったとはいえません。
受贈者が贈与を認識し、自ら財産を管理できる状態にすることが重要です。
3.最初から「10年間、毎年100万円」と約束する
毎年、その都度贈与契約を結び、各年の贈与額が110万円以下であれば、原則として贈与税はかかりません。
一方、最初から10年間にわたり毎年100万円を受け取る権利を契約した場合、契約時に定期金に関する権利の贈与があったとして課税される可能性があります。
4.税金だけを見て不動産を贈与する
贈与税が特例によりゼロでも、登録免許税や不動産取得税がかかることがあります。
賃貸不動産では、贈与後の賃料収入の帰属や管理、修繕費、借入金との関係も整理する必要があります。
5.贈与者の老後資金が不足する
贈与が完了すると、財産は受贈者のものになります。贈与者が後から自由に返してもらえるとは限りません。
医療費、介護費、施設費、自宅修繕費などを見込み、贈与者自身の生活資金を十分に残す必要があります。
6.他の相続人への説明がない
子どもの一人だけが住宅購入資金や不動産の贈与を受けると、相続時に特別受益として問題になることがあります。
また、生前贈与が遺留分の計算に影響する場合もあります。
特別受益の持戻しを免除する意思がある場合は、その意思を明確に残すことをしておく必要があります。
ただし、持戻し免除の意思表示があっても、遺留分の問題が当然に解消するわけではありません。
贈与と併せて遺言書を作成し、財産全体の配分を整えることが有効です。
7.判断能力が低下してから手続きを始める
贈与は契約であるため、贈与者に契約内容を理解し判断する能力が必要です。
認知症の診断名があるかどうかだけで一律に決まるものではありませんが、意思能力がない状態で締結した贈与契約は無効となります。
生前贈与を検討するのであれば、本人が目的や結果を十分に理解できるうちに進める必要があります。
財産管理委任契約、任意後見、家族信託など、別の制度が適している場合もあります。
生前贈与を安全に進める手順
生前贈与は、次の順序で検討すると整理しやすくなります。
- 預貯金、不動産、有価証券、保険、借入金などを一覧化する
- 贈与の目的と、誰に何を渡すかを決める
- 贈与者の老後資金を確保する
- 暦年課税と相続時精算課税、各種特例を比較する
- 贈与税、相続税、登録免許税、不動産取得税を試算する
- 他の相続人への影響、特別受益、遺留分を確認する
- 贈与契約書を作成し、金銭の振込みや不動産登記を行う
- 契約書、通帳、振込記録、登記完了書類を保管する
- 必要な贈与税申告を期限内に行う
- 必要に応じて遺言書や任意後見なども併せて整える
税務は税理士、登記や贈与契約書、遺言などの法務は司法書士と連携し、資金を移動する前に全体を確認することが理想です。
まとめ――生前贈与は「税金」だけでなく相続全体から考える
生前贈与は、元気なうちに自分の意思で財産を渡せる有効な方法です。
しかし、年間110万円の基礎控除だけを頼りに進めると、贈与の成立を証明できない、相続税への加算を見落とす、不動産取得税や登録免許税が想定以上にかかる、他の相続人と争いになる、といった問題が起こり得ます。
大切なのは、贈与の目的を明確にし、贈与者の生活を守りながら、税金、登記、特別受益、遺留分、遺言まで一体として設計することです。
特に不動産の贈与や相続時精算課税の選択は、実行後に簡単には元へ戻せません。契約や送金をする前に、専門家へ相談することをおすすめします。
京都・東寺近くの不動リーガルオフィスでは、相談のご予約受付中です。
初回相談無料
土日祝も相談可能
京都市内は出張料無料
参考リンク
- 国税庁:財産をもらったとき
- 国税庁:贈与税の計算と税率(暦年課税)
- 国税庁:相続時精算課税の選択
- 国税庁:贈与財産の加算と税額控除(暦年課税)
- 国税庁:夫婦の間で居住用の不動産を贈与したときの配偶者控除
- 国税庁:直系尊属から住宅取得等資金の贈与を受けた場合の非課税
- 国税庁:贈与税がかかる場合
- 国税庁:登録免許税の税額表
- 法務局:不動産登記の申請書様式について
- 京都府:不動産取得税
- e-Gov法令検索:民法